A 2026. október 27-én benyújtott őszi adócsomag jelentősen átalakítaná a vállalatok és tulajdonosaik adózását. Összefoglalónk a közép- és nagyvállalatokat, valamint tulajdonosaikat érintő legfontosabb tervezett változásokat mutatja be, a teljesség igénye nélkül. A javaslatok a parlamenti eljárás során még módosulhatnak, de egyes intézkedések már 2026 végén felkészülést igényelhetnek, különösen a sporttámogatások és a tulajdonosi vagyon értékelése terén.
A nagyvállalati társasági adó és a kiemelt részesedés
A javaslat alapján a nagyvállalatok teljes pozitív társaságiadó-alapjára 2027-től 15%-os adókulcs vonatkozna, míg a többi adózónál megmaradna a 9%. A két kulcsot nem sávosan kellene alkalmazni.
A nagyvállalati minősítés főszabály szerint az adóévet megelőző második adóév legalább 500 millió eurónak megfelelő bevételéhez kötődne. Konszolidált beszámoló esetén a meghatározott legfelső szintű csoportadat lenne irányadó, ezért kisebb magyar leányvállalatok is bekerülhetnének a 15%-os adózás alá. Naptári éves adózónál a 2027-es minősítéshez a 2025-ös bevételt kellene vizsgálni. A nagyvállalati szabályok alkalmazása az értékhatár alatt is választható lenne.
A minősítéshez külön bejelentési kötelezettség kapcsolódna: az érintett társaságoknak főszabály szerint az adóévet megelőző adóév utolsó előtti hónapjának huszadik napjáig (november 20. naptár éves adózóknak), külön nyomtatványon kellene bejelenteniük nagyvállalati státuszukat a NAV-hoz. Átmeneti szabályként a 2027-ben kezdődő adóévre vonatkozó első bejelentést, illetve a nagyvállalati adózás választását a 2027-es adóév második hónapjának huszadik napjáig kellene megtenni.
A magasabb adókulcshoz eltérő adóalap-számítás is társulna. A kiindulópont továbbra is a számviteli adózás előtti eredmény lenne, de a nagyvállalatoknál egyes korrekciós tételek megváltoznának vagy megszűnnének, és új módosító tételek is megjelennének. Szigorodnának például a kapott osztalék adóalapból történő levonásának feltételei. A módosításokkal a nagyvállalati tao-alap meghatározását a globális minimumadó szabályrendszeréhez közelítenék.
A kedvezmények felhasználását új, közös felső korlát is szűkítené. A törvényben felsorolt költségalapú adóalap-kedvezmények adóhatását és az érintett adókedvezményeket együttesen kellene figyelembe venni. Ezek összege az alábbi két érték közül az alacsonyabbat nem haladhatná meg:
- az adózás előtti eredmény terhére elszámolt bérköltség és tárgyieszköz-értékcsökkenés közül a magasabb összeg 5,5%-át;
- az érintett, értékcsökkenéssel elszámolt tárgyi eszközök beszámolóban kimutatott könyv szerinti értékének 1%-át.
A korlát tehát az adóalap-kedvezményeknél az elérhető adómegtakarítást korlátozná. A K+F tao-adókedvezmény nem tartozna ebbe a közös keretbe, a K+F adóalap-kedvezmény adóhatását viszont figyelembe kellene venni. Nagyvállalati taggal rendelkező tao-csoportnál a keret alapjául szolgáló mutatókat csoportszinten kellene meghatározni.
Ezzel párhuzamosan a nagyvállalatok és a nagyvállalati taggal rendelkező tao-csoportok a ráfordításként elszámolt helyi iparűzési adó 85%-ával csökkenthetnék fizetendő társasági adójukat. A levonás legfeljebb a HIPA-csökkentés nélkül meghatározott fizetendő tao 25%-áig lenne érvényesíthető.
A változások már a 2027-es tao-előlegeket is érintenék. Az első félévre korábban megállapított előlegek kiegészítése válhatna szükségessé. A 2027. második félévi és a 2028. első félévi előlegeket pedig már úgy kellene kiszámítani, mintha a társaság a 2026-os adóévben is a nagyvállalati szabályok szerint adózott volna.
A részesedéseket tartó társaságoknak további módosításokkal is számolniuk kellene. A bejelentett részesedést a NAV-bejelentést nem igénylő „kiemelt részesedés” váltaná fel, amelynél a kivezetéskori legalább 10%-os részesedési arány és az egyéves folyamatos tartás lenne meghatározó. A részesedésekre elszámolt értékvesztés adóalap-kezelése is szigorodna.
A várható tao-terhet ezért az új adókulcs, az adóalap és a ténylegesen felhasználható kedvezmények együttes modellezésével érdemes felmérni, a bejelentési és előlegfizetési feladatok ütemezésével együtt.
Társasági adó csoportok
A javaslat 2027-től átalakítaná a társasági adó-csoportok létrehozásának feltételeit. A jelenlegi, legalább 75%-os tulajdoni kapcsolatra épülő követelményt a meghatározott konszolidált beszámolóba történő teljes körű bevonás váltaná fel. A csoporttagság lehetőségét ezért a konszolidációs kör alapján kellene megvizsgálni. Továbbra is feltétel maradna az azonos mérlegfordulónap és az azonos számviteli rendszer alkalmazása.
Az új csoportalakítási feltételek első alkalommal a 2026. december 31. után benyújtott kérelmek alapján létrejövő csoportokra vonatkoznának. A már működő, illetve a 2026-os törvényi határidőben benyújtott kérelem alapján engedélyezett csoportok tovább alkalmazhatnák a korábbi tagsági feltételeket, amíg azoknak maradéktalanul megfelelnek.
Ha a tao-csoportnak akár egyetlen, az új szabályok szerint nagyvállalatnak minősülő tagja lenne, a teljes csoport pozitív adóalapjára 15%-os társaságiadó-kulcs vonatkozna. Valamennyi tagnak a nagyvállalati előírások figyelembevételével kellene meghatároznia egyedi adóalapját, akkor is, ha önállóan nem minősülne nagyvállalatnak.
A korábbi csoporttagsági feltételek tovább alkalmazása ez alól nem biztosítana mentességet. A meglévő csoportoknál ezért külön kellene ellenőrizni a fennmaradás feltételeit és azt, hogy valamely tag nagyvállalati besorolása miatt megváltozik-e a csoport adóterhelése.
A nagyvállalatokra vonatkozó közös kedvezménykorlátot szintén alkalmazni kellene. Ennek számításakor a bérköltséghez, a tárgyieszköz-értékcsökkenéshez és az eszközök könyv szerinti értékéhez kapcsolódó mutatókat a tao-csoport egészére vetítve kellene meghatározni. Az adóalap-kedvezményeket az egyedi adóalapokhoz, az adókedvezményeket pedig a jogosult csoporttaghoz rendelve kellene figyelembe venni.
K+F kedvezmények
A K+F-kedvezmények erősödnének, de az elszámolhatóság feltételei is változnának.
|
Terület
|
Tervezett változás
|
|
Taoalap-kedvezmény
|
A közvetlen K+F-költségben elszámolt, kutató-fejlesztőhöz kapcsolódó személyi jellegű ráfordítás és az általa használt tárgyi eszköz értékcsökkenése kétszeres összegben lenne levonható. A számviteli költségelszámolással együtt ez főszabály szerint háromszoros adóalaphatást jelentene.
|
|
K+F tao-adókedvezmény
|
A kutatás-fejlesztési adókedvezmény általános mértéke az elszámolható K+F-költségek 10%-áról 20%-ára emelkedne.
|
|
Kedvezmények közötti választás
|
Megszűnne az ötéves elköteleződés. Ugyanabban az adóévben adóalap- és adókedvezmény is alkalmazható lenne, ugyanazon költségre azonban csak az egyik.
|
|
Igénybe vett K+F-szolgáltatás
|
A kedvezményekhez elszámolható szolgáltatói kört a törvény tételesen meghatározná: ide tartoznának például a KKV-k, egyetemi klinikák, felsőoktatási intézmények és a felsorolt kutatóhelyek. Szolgáltatói nyilatkozat is szükséges lenne.
|
|
Kapcsolt vállalkozások közötti megosztás
|
A K+F-adóalap-kedvezmény megosztásának korábbi különös szabályai kikerülnének a jogszabályból.
|
|
Szocho
|
A K+F közvetlen bérköltségére jutó szocho 50%-a helyett 100%-ára járna kedvezmény.
|
|
KIVA
|
A kedvezményként figyelembe vehető közvetlen K+F-bérköltség 50%-ról 200%-ra nőne.
|
Fejlesztési adókedvezmények
A fejlesztési adókedvezmények feltételei több ponton szigorodnának:
- Az általános beruházási jogcím értékhatára jelenértéken 3 milliárdról 5 milliárd forintra emelkedne.
- Megszűnne az élelmiszer-higiéniai feltételek megteremtését, a film- és videógyártást, valamint a tőzsdére lépést segítő beruházások önálló kedvezményi jogcíme.
- A KKV-nak nem minősülő vállalkozásoknál új K+F-költségnövelési feltétel jelenne meg: a kötelező üzemeltetési időszak első három adóévében a figyelembe vehető közvetlen K+F-költségnek évente legalább 5%-kal meg kellene haladnia a megelőző három adóév átlagát, majd a növekményt fenn kellene tartani.
- Rövidülne az érvényesítési időszak: a kedvezményt az első igénybevétel adóévében és az azt követő tíz adóévben, legfeljebb a bejelentés vagy kérelem benyújtásának adóévét követő tizenkettedik adóévig lehetne felhasználni.
- Az éves érvényesítési korlát 80%-ról 70%-ra csökkenne, amelyet a K+F-adókedvezménnyel csökkentett számított társasági adóra kellene vetíteni.
- Új munkavédelmi feltétel egészítené ki a környezetvédelmi követelményeket; ezek megsértése a kedvezmény átmeneti elvesztését, ismételt együttes megsértésük pedig visszafizetési kötelezettséget eredményezhetne.
- Kedvező változásként a KKV-k mentesülnének az általános és a kedvezményezett településen megvalósuló beruházási jogcímhez kapcsolódó létszámfenntartási feltétel alól.
Az új szabályokat első alkalommal a 2027. január 1-jétől bejelentett és megkezdett beruházásokra kellene alkalmazni.
Transzferár
A kapcsolt ügyletekkel rendelkező, adatszolgáltatásra kötelezett társaságoknak a transzferáradatokat az éves tao-bevallás helyett külön nyomtatványon kellene benyújtaniuk. A határidő a tao-bevallás benyújtására előírt határidő maradna. A 2026-os adóévre még választható lenne a korábbi teljesítési mód.
A külön nyomtatvány a transzferár-dokumentáció és a bevallási adatok előállításának összehangolását is szükségessé tenné. Az évzárási ütemezésnél ezért indokolt lenne külön feladatként kezelni az adatszolgáltatást, és ellenőrizni annak összhangját a nyilvántartással, a főkönyvi adatokkal és az esetleges adóalap-korrekciókkal.
Globális minimumadó
A globális minimumadó szabályai elsősorban az adómegállapítás és az adminisztráció területén módosulnának. Az átmeneti évre vonatkozó adófizetési határidő az adóév végétől számított 18 hónapra hosszabbodna, így összhangba kerülne a bevallás és az adatszolgáltatás határidejével.
Pontosítanák az elismert belföldi kiegészítő adó kiszámításához alkalmazandó számviteli standardra és devizanemre vonatkozó előírásokat. Ha az adót a helyi számviteli standard alapján kell meghatározni, és valamennyi csoporttag e standard szerint teszi közzé beszámolóját, főszabály szerint a beszámoló készítésénél alkalmazott devizanemből kellene kiindulni. A nagyméretű belföldi vállalatcsoporton belüli eltérő beszámolási devizanemek esetére ötéves választási lehetőség rendezné az adószámítás pénznemét. Egyértelműbbé válnának az adókötelezettség csoporttagok közötti telepítésének feltételei is.
Változnának a mulasztási bírság szabályai is: a javaslat a rögzített bírságösszegek helyett felső határokat állapítana meg, lehetővé téve a NAV számára a mulasztás körülményeinek mérlegelését. A bejelentési kötelezettség elmulasztása vagy késedelmes teljesítése esetén legfeljebb 5 millió forint, a bevallás elmulasztása, késedelmes, hiányos, hibás vagy valótlan adattartalmú teljesítése esetén pedig legfeljebb 10 millió forint bírság lenne kiszabható.
eÁFA
A javaslat a korábban tervezett ütemezéshez képest minimum fél évvel elhalasztaná az eÁFA kötelező bevezetését. Az átállás továbbra is két lépcsőben történne.
Az első körbe a 2026-ban legnagyobb adóteljesítményűnek minősülő, belföldön letelepedett adózók tartoznának, ha a 2026. szeptember 1-jét tartalmazó időszakra havi áfabevallásra kötelezettek. Náluk a 2027. július 1-jét tartalmazó bevallási időszaktól kellene az eÁFA rendszerében teljesíteni a bevallást. Az érintetteket a NAV 2026. december 15-ig elektronikusan értesítené. A többi áfabevallásra kötelezett adóalany főszabály szerint a 2028. január 1-jét tartalmazó bevallási időszaktól kerülne be a kötelező körbe.
A bevallást az eÁFA webes felületén vagy gép-gép kapcsolaton, M2M-megoldással lehetne benyújtani; a hagyományos bevallási nyomtatvány használata szűk kivételi körre korlátozódna.
További áfaváltozások
- Közösségi termékbeszerzések: a levonható áfa a keletkezés évében és az azt követő évben későbbi bevallásban is érvényesíthető lenne. A könnyítés már a kihirdetést követő napon hatályba lépne.
- Új lakások áfája: a törvényi feltételeknek megfelelő értékesítéseknél véghatáridő nélkül fennmaradna az 5%-os adókulcs.
- Belföldi fordított adózás: meghosszabbítanák a 2026 végén lejáró, meghatározott termék- és szolgáltatáskörökre vonatkozó szabályokat.
- Közösségi összesítő nyilatkozat: az eÁFA-t használók 2027-től választhatnák az ügyletenkénti adatszolgáltatást, csökkentve a külön összesítés feladatait.
- Vevői készlet: az egyszerűsítés utoljára a 2028. június 30-ig továbbított termékekre lenne alkalmazható; a szabályokat 2029. július 1-jével kivezetnék.
Magasabb innovációs járulék
Az innovációs járulék mértéke változatlan járulékalap mellett 0,3%-ról 0,5%-ra emelkedne. Ez azonos adóalapra vetítve közel 67%-os tehernövekedés; a módosítás már a 2027. első félévi előlegekben is megjelenne.
Újra reklámadó
A reklámközzétevők adója sávosan alakulna: az adóalap 500 millió forintig terjedő részére 0%, az 500 millió és 10 milliárd forint közötti részre 2,5%, a 10 és 40 milliárd forint közötti részre 4,5%, az ezt meghaladó részre 7,5% vonatkozna. A kapcsolt vállalkozások adóalapját össze kellene számítani, majd az adót arányosan felosztani.
Meghatározott esetekben a reklám megrendelőjénél is 2,5%-os adó merülhetne fel. A hirdető vállalatoknak ezért ismét figyelniük kellene a közzétevő nyilatkozatára, a NAV nyilvántartására és a törvény szerinti mentesülési eljárásra. A nyilatkozati kötelezettség a 2027-től közzétett reklámokat korábban megkötött szerződés esetén is érintené.
Cégautóadó
A 120 kW feletti egységes kategóriát négy sáv váltaná fel. A havi tételek a környezetvédelmi osztálytól függően:
- 121–140 kW között 58 500–116 000 forint,
- 141–180 kW között 66 500–131 500 forint,
- 181–250 kW között 86 500–172 000 forint,
- 250 kW felett pedig 103 000–204 500 forint között alakulnának.
A javasolt összegek már a 2027-re valorizált tételek.
Rehabilitációs hozzájárulás
A rehabilitációs hozzájárulásnál a kötelező foglalkoztatási szinthez hiányzó létszámra jutó éves összeg a munkáltató méretétől függne.
- 250 fő alatt a minimálbér kilencszerese maradna,
- 250–499 főnél tizenegyszeresére,
- 500–999 főnél tizenháromszorosára,
- legalább 1000 főnél tizenötszörösére emelkedne.
Meghatározott jogosulti csoportoknál ugyanakkor kétszeres létszámbeszámítás jelenne meg. A várható költséget ezért a létszám és a beszámítható munkavállalók együttes vizsgálatával lehetne meghatározni.
Adóellenőrzési szabályok
Az adóellenőrzéseknél részletesebb szabályok vonatkoznának az adóelkerülésre utaló ügyletekre és ügyletláncokra. Ha a NAV bizonyítékokkal valószínűsíti a rendeltetésellenes joggyakorlást, az adózónak kellene igazolnia a valós gazdasági, üzleti vagy egyéb indokokat és a struktúra rendeltetésszerűségét. A csoporton belüli átszervezéseknél és más jelentős tranzakcióknál ezért különösen fontos lenne az üzleti indokok megfelelő dokumentálása. Az eljárási módosítások jelentős része már a kihirdetést követő napon életbe lépne.
Ágazati és egyéb adók, illetékek
Az ágazati és egyéb adók és illetékek főbb változásait az alábbiakban foglaljuk össze:
|
Adónem
|
Tervezett változás
|
|
Kiskereskedelmi adó
|
2027-ben az 1–50 milliárd Ft közötti adóalaprész kulcsa 0,15%-ról 0,45%-ra nőne. Az új kulcsot már az előlegeknél alkalmazni kellene. Az üzemanyag-kiskereskedelem külön szabályai 2027-re is fennmaradnának.
|
|
Banki extraprofitadó
|
2027-re is fennmaradna, a módosított 2025-ös adózás előtti eredmény alapján.
|
|
Biztosítási adó és biztosítási pótadó
|
Megszűnne a kisebb biztosítók kedvezményes sávozása. A biztosítási pótadó 2027-re is fennmaradna, annak sávjai megmaradnának.
|
|
Energiaellátók jövedelemadója
|
Új növelő tétel lenne a részesedések értékvesztése, valamint a kapcsolt kölcsönök és további felsorolt finanszírozási kötelezettségek kamata, kamatjellegű ráfordítása. A nagyvállalatoknak alkalmazniuk kellene a hivatkozott speciális tao-szabályokat is. A 2027-es előleget legalább a várható éves adó szintjére kellene kiegészíteni.
|
|
Pénzügyi tranzakciós illeték
|
A lakossági átutalásoknál és az érintett postai befizetéseknél az illetékalapból kihagyható összeg 50 ezerről 150 ezer Ft-ra nőne. Az általános kulcs 0,45% maradna, a műveletenkénti plafon 20 ezerről 30 ezer Ft-ra emelkedne.
|
|
Jövedéki adó
|
Az adóelőleg-fizetési küszöb 6-ról 12 millió Ft-ra nőne. Emelkedne az alkoholtermékek, a szivar és a szivarka adója, míg az érintett üzemanyagok 2027-es valorizációját július 1-jére halasztanák.
|
|
Vám
|
A vámösszegek kerekítése 100 Ft helyett egész forintra történne. Megszűnne a vámtanácsadói és vámügynöki hatósági igazolvány: a tevékenység végzésére való jogosultságot a közhiteles nyilvántartás igazolná, a korábban kiadott igazolványok érvényüket vesztenék.
|
Vagyonadó
Az adó alapja és az érintettek. Az új adónemként megjelenő vagyonadó alapja a törvény szerint értékelt adóköteles vagyonelemek és a levonható, ténylegesen fennálló, igazolt tartozások különbözetének egymilliárd forint feletti része lenne. Az adóalap első 100 milliárd forintjára 1%, az ezt meghaladó részre 1,5% mértékű adóteher jutna.
Magánszemélyek mellett meghatározott vagyonkezelési konstrukciók is adóalannyá válnának, köztük a bizalmi vagyonkezelésben kezelt vagyonok és a magánalapítványok. Belföldi illetőség esetén főszabály szerint a magyarországi és külföldi vagyon egyaránt számítana, míg külföldi illetőségnél meghatározott magyarországi vagyonelemekre korlátozódna a kötelezettség. A nemzetközi egyezményeket külön is szükséges lenne figyelembe venni.
Az értékelés a cégtulajdonosoknál különösen fontos. Ingatlanok, részesedések és pénzügyi megtakarítások egyaránt bekerülnének a rendszerbe. A vállalkozási vagyon általános mentességet nem kapna. A nem tőzsdei részesedések értékelésénél a saját tőke és a jövedelmezőség is szerepet kaphatna, ezért az adózási érték jelentősen eltérhetne a könyv szerinti értéktől. A legfeljebb 100 millió forintos saját tőkéjű társaságoknál ugyanakkor választható lenne a saját tőke tulajdoni hányadra jutó összege értékként. Ez az egyszerűsítés egy jól jövedelmező kisebb vállalkozás tulajdonosának adókötelezettségét is érdemben befolyásolhatná.
A belföldi ingatlanoknál törvényi értékelési sorrend érvényesülne: a megfelelő, közelmúltbeli ügyleti értéket az indexált korábbi ügyleti érték, majd – lakások, üdülők és felépítmény nélküli mezőgazdasági ingatlanok esetében – a NAV modelljével, más ingatlanok esetében szakértő által megállapított érték követné. A vagyon feltárása mellett ezért az értékeléshez és a tartozások levonásához szükséges dokumentumoknak is jelentősége lenne.
Már a 2026 végi vagyonállapot számítana. A törvény tervezett hatálybalépése 2026. december 15. Az első adómegállapítás a 2026. december 31-i állapothoz kapcsolódna, az első bevallási és fizetési határidő pedig 2027. augusztus 31. lenne. Meghatározott helyi és gépjárműadók, valamint a kötelező értékelés költségének egy része a törvényi feltételekkel csökkenthetné a fizetendő összeget.
Adójóváírás és átalakuló családi kedvezmények
Szja a minimálbérhez igazodó adójóváírással. A jogszabálytervezet 15%-os általános szja-kulcs mellett vezetne be új adójóváírást. A minimálbért meg nem haladó bérnél ez a bér 6%-a lenne, így az adóteher más kedvezmények előtt 9%-ra csökkenne. A minimálbér felett a maximális jóváírásból a többletbér 6%-át kellene levonni, és a kedvezmény a minimálbér kétszeresénél fogyna el. Az értékhatár tehát a minimálbérhez kötődne.
Az adójóváírás az Szja törvény szerinti bérre járna. Az egyéni vállalkozói kivét vagy az átalányban megállapított vállalkozói jövedelem önmagában nem alapozná meg ezt a kedvezményt. Az év közbeni érvényesítés és az éves elszámolás különbözete prémium vagy több munkáltató esetén is jelentős lehetne, ezért az adóelőleg-nyilatkozatokra is figyelni kellene.
A kedvezményeket közvetlenül az adóból lehetne levonni. A jelenlegi adóalap-kedvezmények helyét adókedvezmények vennék át, alapvetően a munkával szerzett jövedelmek adójára korlátozva. Ez a jövedelmi kör a bérnél tágabb lenne, és több önálló tevékenység jövedelmét is magában foglalná, az ingatlan-bérbeadást azonban kizárná. A családi kedvezmény havi adóértéke megmaradna: egy eltartottnál 20.000, két eltartottnál 40.000, legalább három eltartottnál 66.000 forint kedvezményezett eltartottanként.
Jövedelmi plafon az anyák kedvezményénél. A három vagy több gyermeket nevelő, a 40 év alatti kétgyermekes és a 30 év alatti anyák kedvezménye jogosultsági hónaponként legfeljebb egymillió forintnyi munkajövedelem adójára terjedne ki. Egész éves jogosultságnál ez 12 millió forintos keretet jelentene. Az ezt meghaladó jövedelemrészre főszabály szerint 15% szja jutna, amelyet más alkalmazható kedvezmények csökkenthetnének. A három-, illetve négy- vagy többgyermekes anyák kedvezménye közös jogcím alá kerülne.
A kétgyermekes anyák kedvezményének idősebb korosztályokra tervezett kiterjesztése elmaradna. Az életkori feltétel utoljára abban az adóévben teljesülne, amelyben az anya betölti a 40. életévét. Aki például 2027-ben lesz 40 éves, a többi feltétel teljesülése mellett utoljára még abban az évben élhetne a kedvezménnyel. A változás egyes, 2026-ban már jogosult anyáknál is a kedvezmény elvesztését eredményezhetné.
Megduplázódna a családi pótlék. Az általános havi összeg egy gyermeknél 24.400, két gyermeknél gyermekenként 26.600, három vagy több gyermeknél gyermekenként 32.000 forintra emelkedne. Az emelt összeg már a 2026. decemberre járó, 2027 januárjában folyósított ellátást érintené.
Az egyedülálló szülőknek és a tartósan beteg vagy súlyosan fogyatékos gyermekek után járó magasabb összegek is kétszeresükre emelkednének. A családi pótlék és a családi adókedvezmény eltérő jogcímek, így hatásukat a család jogosultságai és jövedelmi helyzete alapján együtt érdemes vizsgálni.
Exit tax magánszemélyeknek 2027-től. A magyar adóügyi illetőség megszűnésekor egyes befektetések nem realizált nyeresége is adókötelessé válna, ha az előző tíz adóévből legalább ötben fennállt a magyar illetőség, és Magyarország későbbi adóztatási joga megszűnne vagy korlátozódna. További feltétel lenne az érintett eszközök 500 millió forintot meghaladó összesített piaci értéke, vagy legalább 20%-os, minimum 250 millió forint értékű társasági részesedés.
A 15%-os szja alapja főszabály szerint az illetőség megszűnését megelőző napi piaci érték alapján számított nyereség lenne. Értékpapírok, részesedések, kriptoeszközök, valamint TBSZ- és NYESZ-megtakarítások is érintettek lehetnének, így az adó értékesítés és pénzbevétel nélkül is felmerülhetne. A készpénz és a bankbetét önmagában nem tartozna ide.
EU- vagy EGT-államba költözésnél határidőben benyújtott bevallással és eszközkimutatással, további éves adatszolgáltatás mellett kamatmentes fizetési halasztás járna. Ez például értékesítés vagy az EU/EGT területén kívülre történő további illetőségváltás esetén megszűnhetne; más célországnál ilyen halasztás nem járna. Költözés előtt ezért a vagyonelemek és a célország adóegyezményének vizsgálata is indokolt lenne.
EKHO csökkenő sportolói és edzői keretekkel. Megszűnnének a hivatásos sportolók 500 millió forintos, valamint az érintett edzők és sportszervezeti munkavállalók 250 millió forintos különkeretei. Rájuk is az általános, évi 60 millió forintos bevételi határ vonatkozna. A változás a magasabb díjazásoknál csökkentené az egyszerűsített közteherviselési hozzájárulással adóztatható bevételt, ezért az érintett szerződések teljes közteherigényét újra kellene számítani.
MRP- és KMRP-juttatások felső határ nélküli szochója. A munkavállalói résztulajdonosi programok és a különleges munkavállalói résztulajdonosi programok érintett jövedelmeinél a 13%-os szociális hozzájárulási adót a kifizető viselné. A magánszemélyhez kapcsolódó éves adófizetési felső határ nem korlátozná a terhet. Ez különösen nagy összegű javadalmazásoknál növelhetné a program költségét. A már működő programoknál átmenet védené a korábbi szabályok alkalmazását: a szigorítás a 2028. december 31. után juttatott bevételeket érintené.
Bővülő TBSZ-adatszolgáltatás. A hitelintézetek és befektetési szolgáltatók magánszemélyenként jelentenék a megkötött szerződéseket, azok típusát, a gyűjtőévi befizetéseket és a lekötési átutalások adatait. Az ötéves időszak utáni újrakötéskor befizetésnek minősülő összeggel is bővülne az igazolás és az adatszolgáltatás tartalma. Az új kötelezettség a 2026. december 31. utáni ügyletekhez kapcsolódna, határideje az adóévet követő január 31. lenne. A 2027-es adatok első ilyen éves jelentése így 2028 januárjára esne.
Szűkülő éttermi és cukrászdai reprezentációs mentesség. Az érintett vendéglátás adómentes kerete továbbra is az éves összes bevétel 1%-ához igazodna, abszolút felső határa azonban 100 millióról 50 millió forintra csökkenne. A módosítás az 5 milliárd forintot meghaladó bevételű kifizetőknél válhatna érdemivé. A kereten felüli rész 1,18-szorosát 15% szja és 13% szocho terhelné, ami összesen 33,04%-os kifizetői köztehernek felel meg. A reprezentációs költségvetésben ezért az alacsonyabb plafonnal is számolni kellene.
Külföldi előadóművészek és sportolók egyszerűsített adózása. A javaslat a magyar kifizetőtől kapott díjazásra is egyszerűsített adózást tenne lehetővé meghatározott külföldi illetőségű, társadalombiztosítási szempontból nem belföldi előadóművészek és sportolók számára, bármely 12 hónapon belül legfeljebb 30 napos magyarországi tartózkodás esetén. Az adót főszabály szerint a kifizető állapítaná meg és vonná le, a megfelelően adóztatott jövedelemről külön szja-bevallást nem kellene benyújtani. Meghatározott feltételekkel az utazási és szállásköltségek nem számítanának bevételnek, a fellépéshez kapcsolódó költségek pedig levonhatók lennének.
Emelkedő nyugdíjminimum és szociális ellátási összegek
Öregségi teljes nyugdíj. A jogszabálytervezet a 2027-es kezdő időponttól megállapított öregségi teljes nyugdíjak minimumát a jelenlegi 28.500 forintról havi 120.000 forintra emelné. A minimum 2028-tól a rendes nyugdíjemelés szabályaihoz igazodva növekedne. A rendelkezés az öregségi teljes nyugdíjra vonatkozna, a résznyugdíjak és a kivételes ellátások saját szabályait külön kellene figyelembe venni.
Árvaellátás. Az újonnan megállapított árvaellátás legkisebb összege 2027-től havi 60.000 forint lenne a jelenlegi 50.000 forint helyett. Ezt a minimumot is évente emelnék 2028-tól. A már folyósított alacsony nyugellátások felzárkóztatásának konkrét szabályait külön kormányrendelet rendezné, ezért azok nem azonosíthatók automatikusan az új megállapításokra előírt minimumokkal.
Rehabilitációs és rokkantsági ellátások. A számítási alapösszeg 162.000 forintra emelkedne. Ez az egyes ellátási kategóriák alsó és felső összeghatárainak meghatározását szolgálná. Az egyénnek járó ellátás továbbra is a rá irányadó számítási szabályoktól függne. A nyugdíjkorhatárt betöltött rokkantsági ellátottaknál főszabály szerint legalább az öregségi teljes nyugdíj minimumát kellene biztosítani, ami 2027-ben 120.000 forint lenne.
Időskorúak járadéka. A jogosultsághoz vizsgált havi jövedelemhatárok 2027-ben az alábbiak szerint alakulnának.
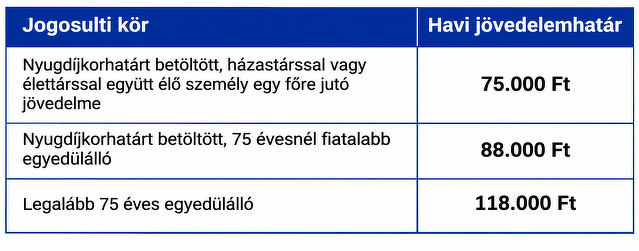
Jövedelem nélkül a megfelelő kategória összege járna. Jövedelemmel rendelkező jogosultnál főszabály szerint ennek és a saját havi jövedelmének különbözetét folyósítanák. A jövedelemhatár tehát a jogosultságot meghatározó küszöb, a ténylegesen járó támogatás összegét a jogosult jövedelme is befolyásolná.

